央行征信中心没有「黑名单」:本人查每年 2 次免费,第 3 次起柜台 5 元
「征信花了」「进了黑名单」「查多了影响贷款」——这三句话在短视频和中介嘴里出现得极多。把央行征信中心自己的公开问答逐条对一遍,比听任何人转述都省事。
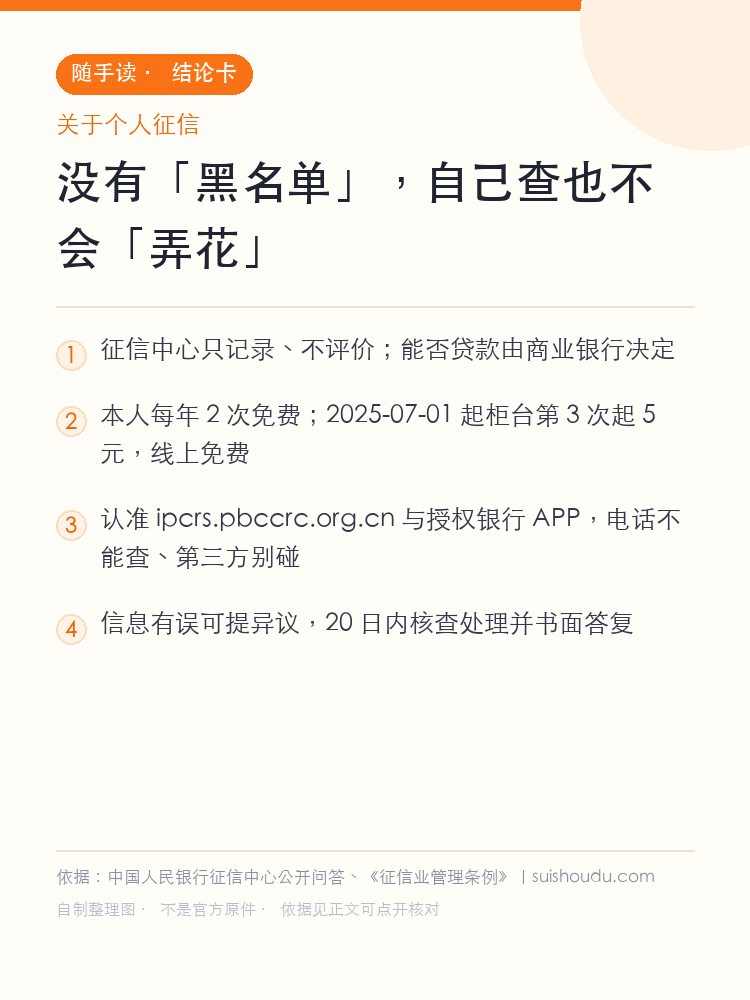
数字、金额与条款均来自下方列出的官方页面,每条都能点开看原文。引用段落为原文摘录并标注出处;本页未使用来源不明的网图或截图,配图是自制文字结论卡。
中国人民银行征信中心没有「黑名单」。征信中心只是客观地收集和展示客户的信用信息,不对客户信息做任何评价。
原文出处:中国人民银行征信中心《常见问题解答》第十三条
先把三句最常见的话,和官方答复对一遍
第一句,「进了征信黑名单」。央行征信中心《常见问题解答》第十三条的答复很直接:中国人民银行征信中心没有「黑名单」,征信中心只是客观地收集和展示客户的信用信息,不对客户信息做任何评价。第十四条紧接着说,能否贷到款由商业银行决定。也就是说,把「贷不下来」解释成「被征信中心拉黑」,方向从一开始就错了——信用报告是一份记录,不是一份判决。
第二句,「自己查多了会弄花」。官方问答里没有这一说法,反倒明确写了个人有权每年两次免费获取本人的信用报告;公开报道也建议充分利用这两次机会定期查询,及时发现问题。把「本人查询」和「机构因审批发起的查询」混为一谈,是这类说法里最常见的偷换。需要说清边界:报告中的查询记录确实会留下谁在何时因何原因查过,但「查一次就扣分」并不是官方表述,官方也未把本人查询列为负面评价。
第三句,「查一次要十块钱」。按《征信业管理条例》和《国家发展改革委关于进一步降低征信服务收费标准的通知》(发改价格〔2025〕668号),自 2025 年 7 月 1 日起,个人到柜台查询自身信用报告,每年第 3 次起的收费标准由每次 10 元降低至 5 元;通过互联网个人信用信息服务平台、商业银行的网银与手机银行 APP、智慧柜员机、银联云闪付 APP,以及每年前 2 次柜台查询,继续免费。
| 常听到的话 | 官方口径 | 依据 |
|---|---|---|
| 进了征信黑名单 | 征信中心没有黑名单,只客观收集展示,不做评价 | 《常见问题解答》第十三条 |
| 自己查多了会弄花 | 官方明确每年 2 次免费,并建议定期查询;能否贷款由商业银行决定 | 同页第七、十四条 |
| 查一次要 10 元 | 2025-07-01 起柜台第 3 次起 5 元,线上渠道免费 | 发改价格〔2025〕668号、同页第八条 |
真正值得花时间的,是看「谁查过你」
官方介绍里有一条容易被跳过的权利:个人认为征信系统采集、保存、提供的信息存在错误、遗漏的,有权向所在地人民银行分支机构或信息提供机构提出异议、要求更正;信息提供机构或征信中心对异议信息作出标注,自收到异议之日起 20 日内进行核查和处理,并将结果书面答复异议人。这不是摆设,它给普通人留了一条有时限的纠错通道。
具体怎么走:先通过官方渠道取一份本人报告,翻到查询记录,看过去一段时间有哪些机构、以什么理由查过;发现不认识的机构或没办过的业务,先找记载这笔业务的机构提出异议,也可以向所在地人民银行分支机构提出,同时保留报告与沟通记录。人民日报相关报道提到,查询记录能了解到过去 2 年内何人何时出于何种原因查询,这正是发现冒用和违规查询的入口。
渠道要认准。征信中心官网列出三类:各地人民银行分支机构的柜台与自助终端、互联网个人信用信息服务平台(https://ipcrs.pbccrc.org.cn)、以及获授权的全国性商业银行网银/手机银行/智慧柜员机与云闪付 APP。平台首页另有一条重要提示:征信中心目前仅授权全国性商业银行及中国银联的 APP 客户端提供查询服务。电话客服不能查个人信用报告;没有授权也不能替家人朋友查——后者需要委托人与代理人的有效身份证件原件、授权委托公证证明等材料。
- 取报告用官方渠道查一次本人信用报告,线上免费,每年前 2 次柜台也免费。
- 看记录重点翻查询记录,核对机构名称、时间与查询原因,而不是只盯着有没有逾期。
- 提异议发现错误、遗漏或不认识的查询,向信息提供机构或所在地人民银行分支机构提出,20 日内有书面答复。
一个明确判断:别把「查征信」交给第三方
结论很直接:任何声称「交钱就能洗白征信」「内部渠道消除记录」的服务,都与官方口径相反。征信中心不做评价,也就无所谓由谁去消除;信息确有错误、遗漏时,走的是上面那条免费的异议与更正流程,且有 20 日处理时限。付钱给第三方既买不到权限,还会把身份证、银行卡、验证码这些最不该交出去的材料递过去。
还有一层容易忽略的成本:不少「额度测算」「信用评估」小程序,实际是在引导你授权一次查询,或留下一份个人信息。真正需要判断自己的信用状况时,用上面列出的官方渠道自己查一次就够了,不需要任何中间人。
一句可以转给家里人的话:征信中心不给人打分,也不拉黑谁;自己每年查两次是免费的,看到不认识的查询记录才是要处理的正事。
依据与核对
下面每条都标明来源页面,涉及金额、期限、办理时间时,建议点开原文再确认一次。
- 《征信业管理条例》· 免费次数个人有权每年两次免费获取本人的信用报告。核对原文 ›
- 发改价格〔2025〕668号 · 收费标准自 2025 年 7 月 1 日起,柜台第 3 次起由 10 元降至 5 元;互联网平台、银行网银与手机银行、智慧柜员机、云闪付 APP 及每年前 2 次柜台查询继续免费。核对原文 ›
- 征信中心《常见问题解答》第十三、十四条没有「黑名单」;能否贷到款由商业银行决定。核对原文 ›
- 《个人信用报告介绍》· 异议处理自收到异议之日起 20 日内进行核查和处理,并将结果书面答复异议人。核对原文 ›
- 个人信用信息服务平台首页提示仅授权全国性商业银行及中国银联的 APP 客户端提供个人信用报告查询服务。核对原文 ›
征信中心不评价任何人,也没有黑名单;本人每年 2 次免费查,能否贷款由商业银行决定。真正该做的不是「少查」,是定期查一次,看有没有不认识的查询记录。